Resumen
Toda empresa con existencias tiene que contarlas. Muchas siguen haciéndolo a la antigua: imprimen una hoja, recorren las estanterías, anotan las cantidades y después las introducen en el sistema. Parece barato y sencillo, pero el coste real está en las horas dedicadas y en los errores que se cuelan. Escaneo de códigos de barras hace lo mismo en un solo paso y el sistema comprueba cada cantidad al registrarla. Así se comparan ambos métodos, paso a paso.
Cómo funciona un recuento en papel
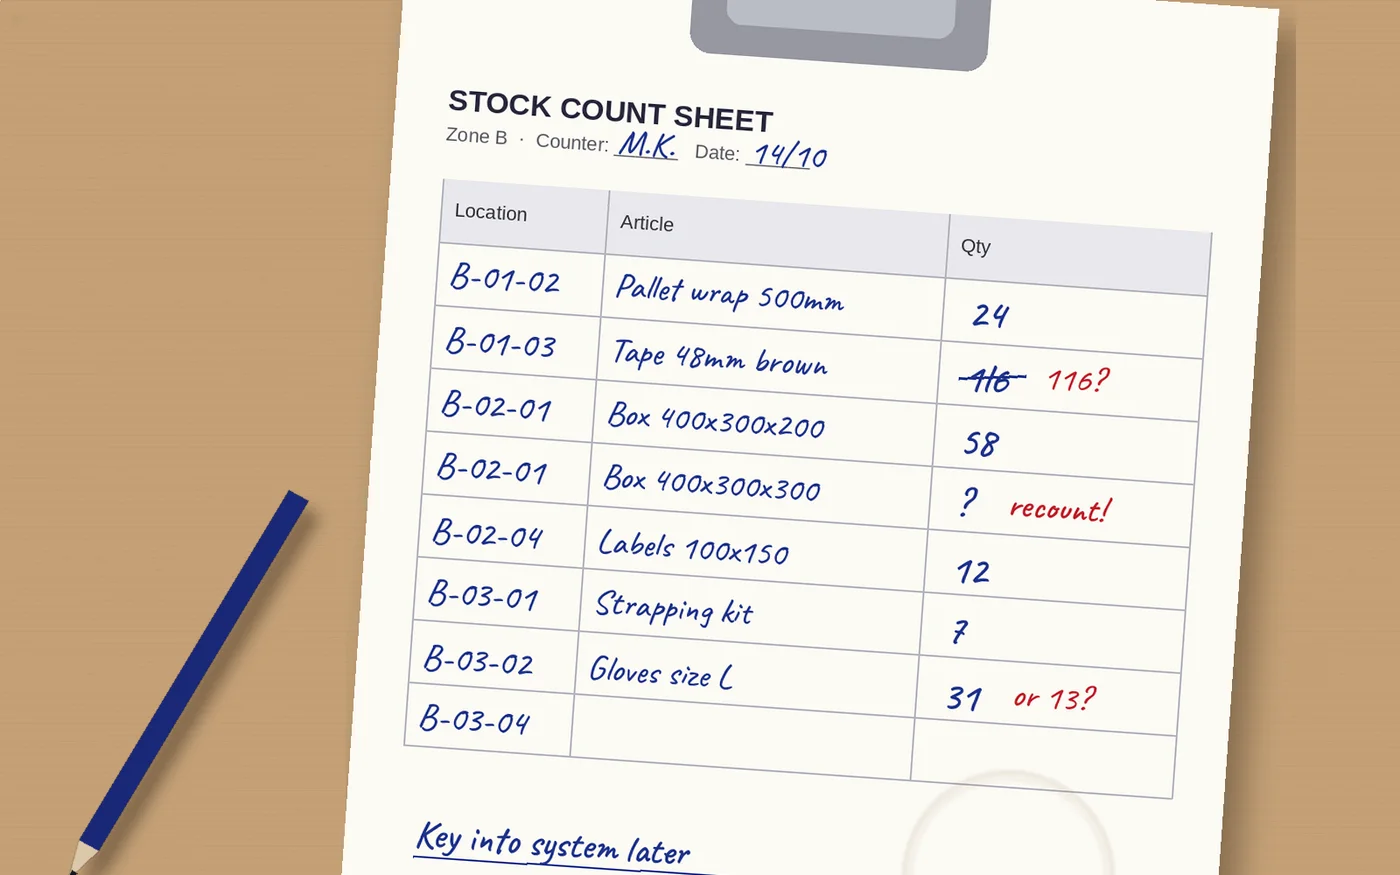
Un recuento en papel tiene tres fases. Primero, alguien imprime las hojas y divide el almacén entre quienes cuentan. Después, el equipo recorre las estanterías y anota una cantidad junto a cada línea. Por último, alguien recoge las hojas e introduce todos los números en el sistema, a menudo días después. Cada fase depende de que una persona lea y escriba correctamente.
Ahí es donde surgen los problemas. Un 1 parece un 7. Una cantidad se anota en la línea equivocada. Se pasa por alto una estantería porque la hoja estaba doblada. Un artículo está en una estantería que ni siquiera aparece en la hoja, así que nadie lo cuenta. Y cuando por fin se introducen los números, cada cifra puede volver a escribirse mal.
Cómo funciona un recuento escaneado
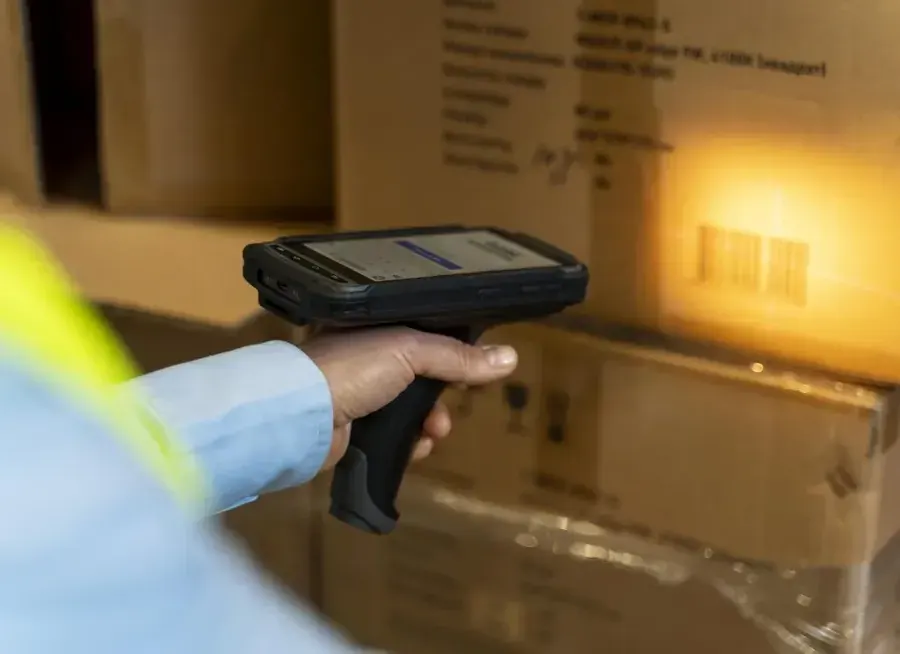
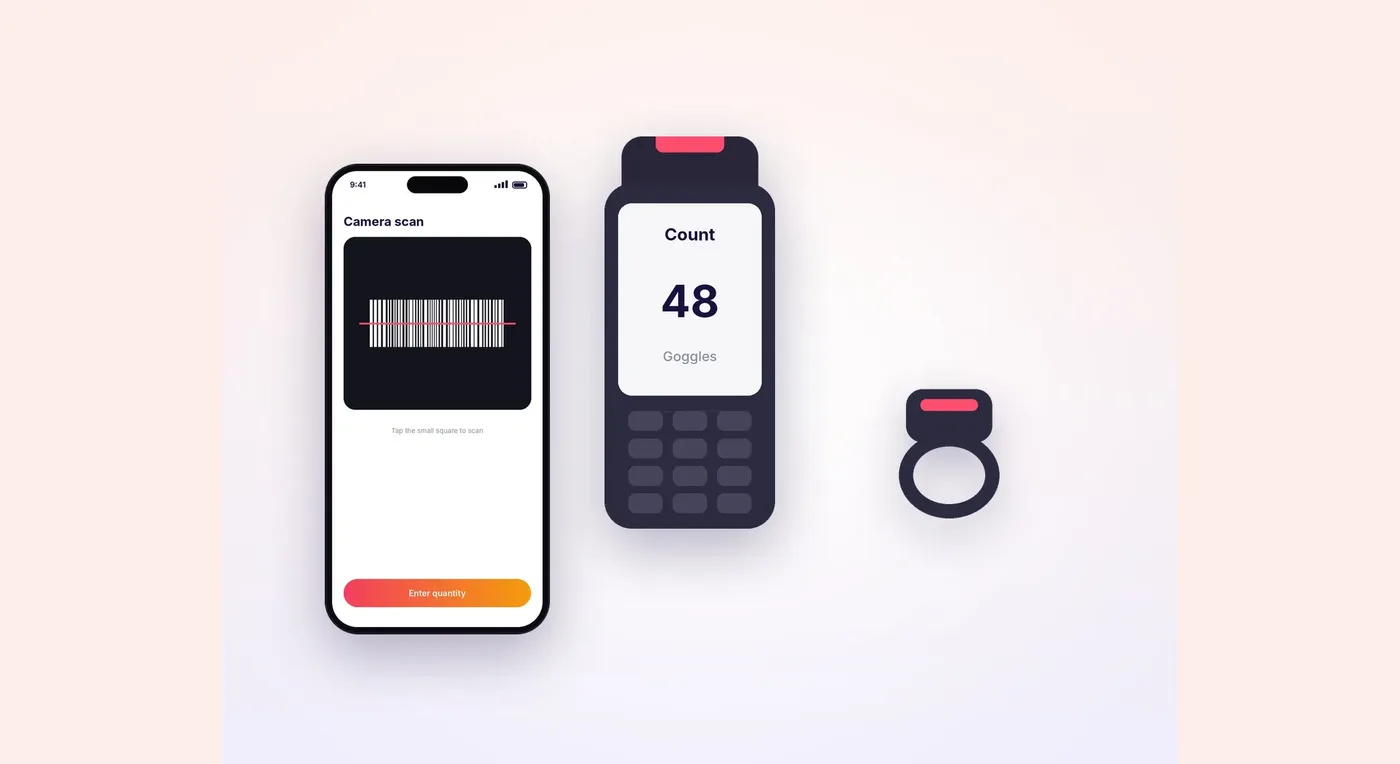
Con el escaneo, la persona que cuenta escanea la etiqueta de la estantería, el artículo e introduce o escanea la cantidad. El sistema la registra al momento. No hay que imprimir hojas, descifrar la letra ni introducir datos después. El recuento queda en el sistema en cuanto la persona se aleja de la estantería.
El lector también comprueba el trabajo. Si la persona está en la estantería equivocada, el sistema lo indica. Si aparece un artículo que no debería estar allí, se registra dónde se encontró. Si el recuento se aleja mucho de lo que esperaba el sistema, se puede pedir que se repita en ese mismo momento y junto a la estantería.
Comparación directa
| Papel y bolígrafo | Escaneo de códigos de barras | |
|---|---|---|
| Preparación | Imprimir y repartir hojas, planificar quién cuenta cada zona | Crear el recuento en el sistema y asignarlo al equipo |
| Recuento | Buscar la línea en la hoja y anotar la cantidad a mano | Escanear la estantería y el artículo, introducir la cantidad |
| Errores | Letra mal interpretada, línea equivocada, estanterías omitidas, errores al teclear | El escaneo lee el código con exactitud; la estantería o el artículo equivocado se señala al momento |
| Introducción de datos | Alguien introduce cada línea más tarde, a menudo días después | No hay que teclear nada; los recuentos llegan al sistema al momento |
| Diferencias | Se detectan después, cuando nadie recuerda la estantería | Se detectan mientras la persona sigue junto a la estantería y puede repetir el recuento en el acto |
| Actividad habitual | A menudo exige cerrar el almacén durante el recuento | Contar una zona cada vez mientras el resto sigue trabajando |
| Registro de auditoría | Hojas de papel en una carpeta | El sistema guarda quién contó qué, dónde y cuándo |
Por qué los recuentos en papel se desvían
Los registros de stock incorrectos son más frecuentes de lo que se suele pensar. En un estudio de casi 240.000 artículos en 37 tiendas de un minorista, DeHoratius y Raman descubrieron que más del 65 por ciento de los registros no coincidía con lo que había realmente en las estanterías. El recuento debería corregirlo, pero si el propio recuento es propenso a errores, la solución solo es parcial.
La revisión tampoco salva los recuentos en papel. En un estudio controlado sobre la introducción de datos, Barchard y Pace observaron que quienes revisaban visualmente los datos tecleados no obtenían resultados significativamente mejores que quienes no los revisaban. Introducirlos dos veces era mucho más preciso. Un lector elimina por completo el paso de teclear, así que hay mucho menos que revisar.
Cuándo sigue teniendo sentido el papel
El papel no siempre es una mala opción. Para un almacén muy pequeño con pocos productos, una lista impresa puede ser suficiente. También sirve como respaldo si falla algún dispositivo. Pero cuando hay más de unas pocas estanterías, varias personas contando o el contable debe confiar en el resultado, los costes ocultos del papel aumentan rápidamente. El tiempo dedicado a introducir datos y aclarar diferencias suele compensar por sí solo el coste de los lectores.
Contar con más frecuencia, no solo una vez al año
La mayor ventaja del escaneo no es acelerar el inventario de fin de año, sino facilitar los recuentos durante todo el año. En vez de cerrar el almacén para un gran recuento, se cuenta una pequeña parte cada semana. Los artículos de alta rotación se cuentan a menudo y los de baja rotación, menos. Los errores se detectan en días, no en meses, y el inventario anual pasa a ser una comprobación en vez de una crisis.
- Recuentos cíclicos: una parte del almacén cada vez, según un plan continuo
- Recuento puntual: una estantería o un artículo en el momento en que algo parece incorrecto
- Recuentos ABC: contar los artículos de alta rotación más a menudo que los de baja rotación
- Comprobaciones a cero: confirmar que las estanterías que el sistema considera vacías lo están realmente
Cómo ayuda Raptool
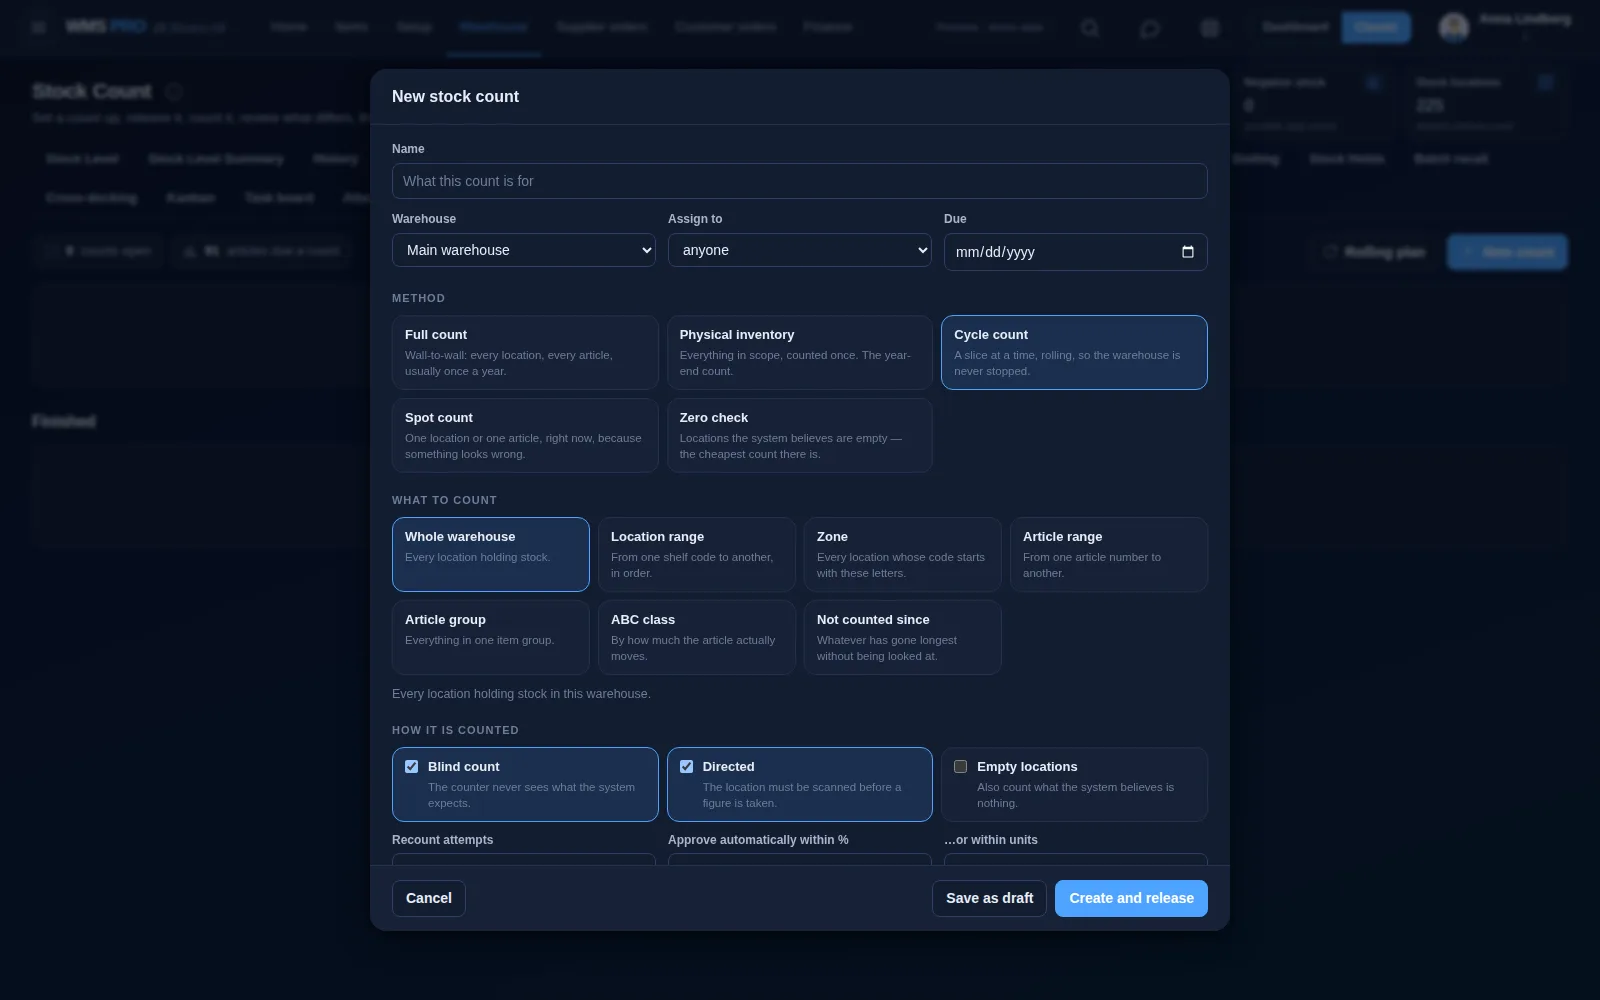
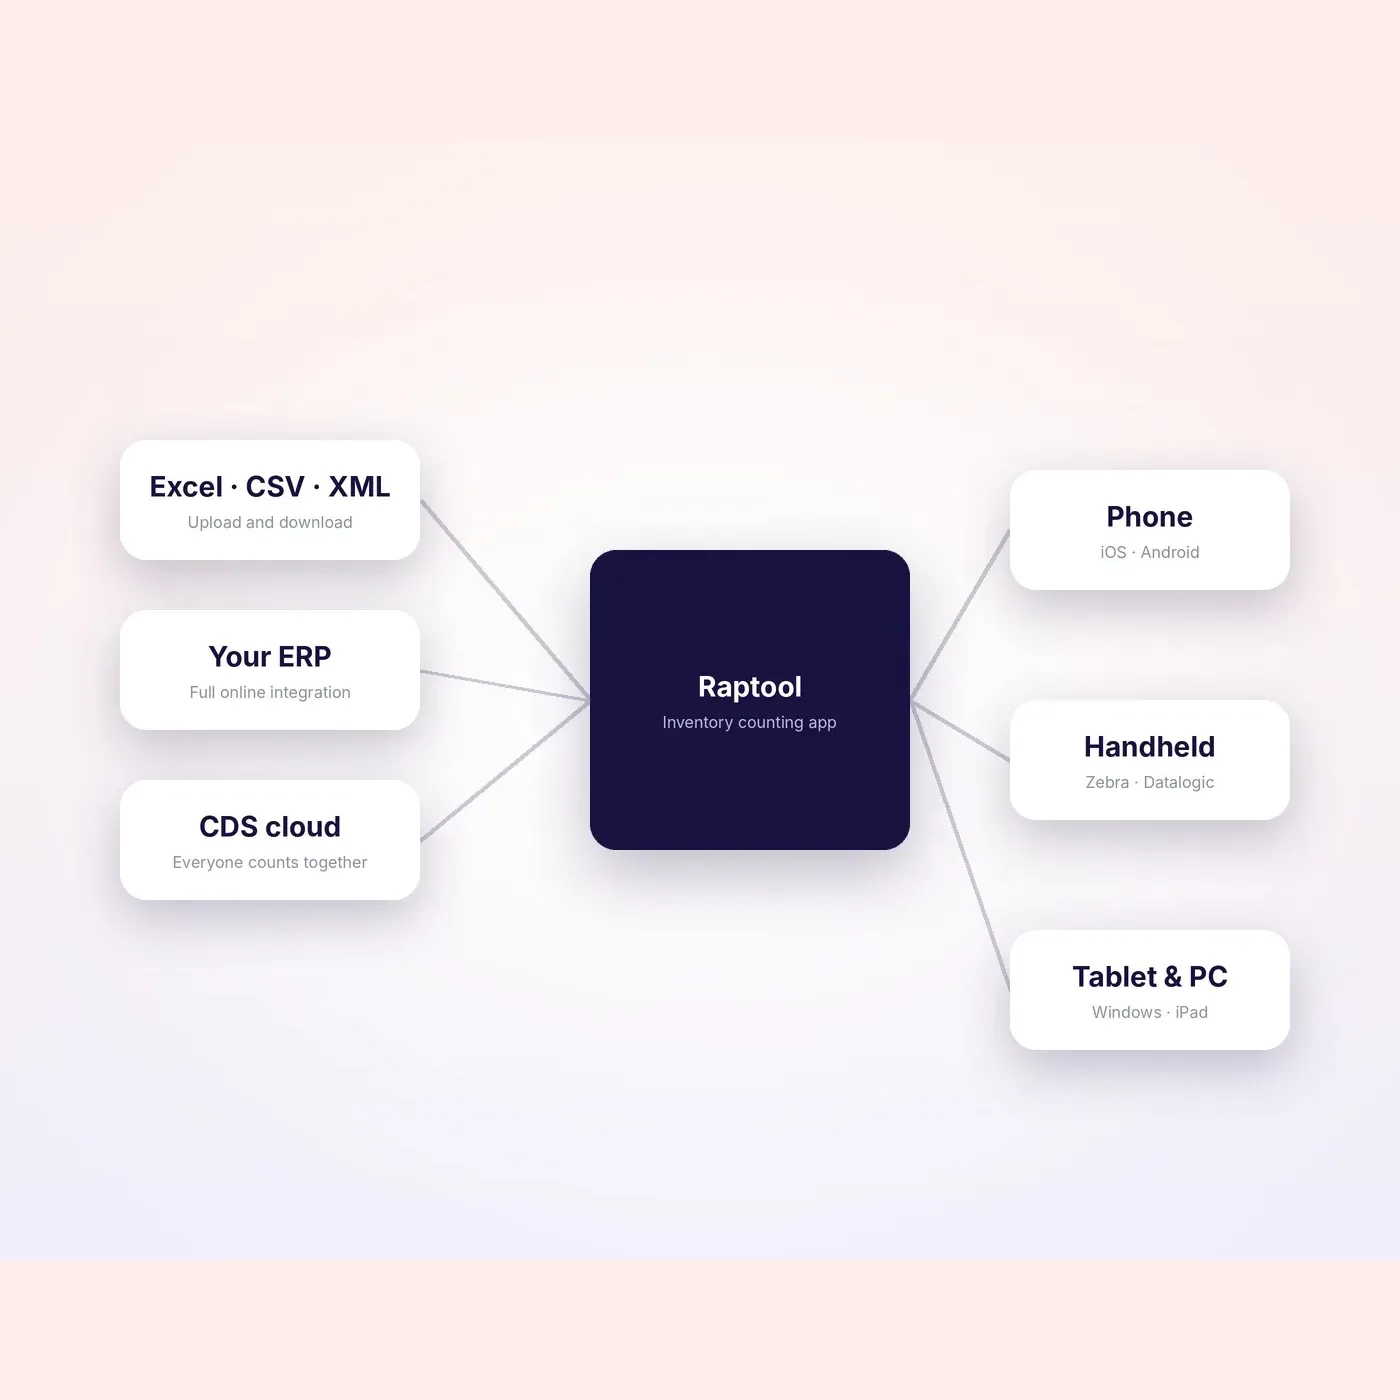
Raptool WMS gestiona los recuentos con lectores móviles. Se puede configurar un inventario completo, físico, cíclico, puntual o una comprobación a cero, y elegir qué contar: todo el almacén, un intervalo de ubicaciones, una zona, un grupo de artículos, una clase ABC o lo que lleve tiempo sin contarse. Los recuentos ciegos ocultan la cantidad prevista para que se cuente lo que hay realmente. Los recuentos dirigidos exigen escanear la estantería antes de introducir una cifra. Las diferencias dentro del límite establecido pueden aprobarse automáticamente; el resto se envía a un nuevo recuento o revisión. Raptool Client funciona en dispositivos Zebra, Honeywell, Datalogic y Newland, así como en móviles Android e iOS, y permite trabajar sin conexión cuando se pierde la señal. Los recuentos aprobados se sincronizan con el ERP, como Fortnox, Visma, SAP o Microsoft Dynamics.
Puntos clave
- El recuento en papel tiene tres pasos propensos a errores; el escaneo, uno
- Introducir los recuentos después añade errores que una revisión visual no detecta
- El escaneo señala la estantería o el artículo equivocado mientras la persona sigue allí
- Un recuento sencillo permite contar un poco cada semana en vez de una vez al año
- Empieza por una zona y compara el resultado con el último recuento en papel
Fuentes: DeHoratius y Raman, «Inventory Record Inaccuracy: An Empirical Analysis», Management Science (2008), resumido en Chicago Booth Review; Barchard y Pace, «Preventing human error: The impact of data entry methods on data accuracy and statistical results», Computers in Human Behavior (2011).
Etiquetas
¿Todavía se cuenta en papel? Solicita una demo y te mostraremos un recuento escaneado de principio a fin.
Solicitar una demo